روشهای مختلف کسب سود از تتر چگونه کار میکنند؟
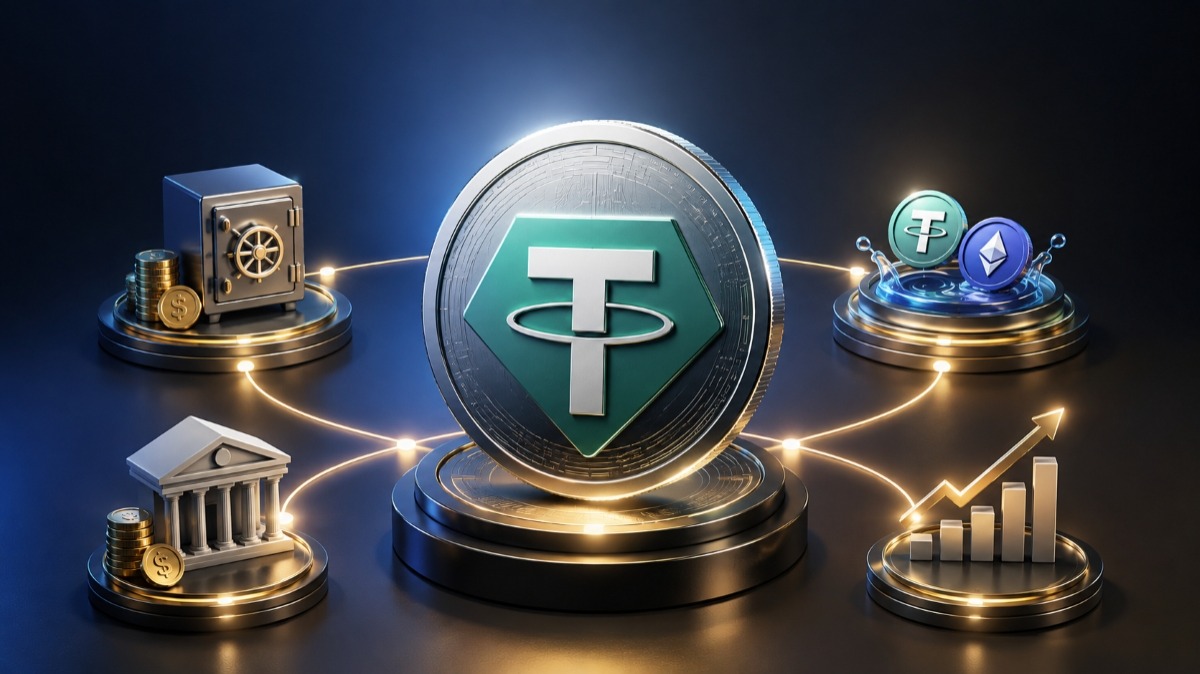
ممکن است در یک صرافی با «استیکینگ تتر» روبهرو شوید، در یک پروتکل مالی نرخ سود سپردهگذاری ببینید و در یک استخر معاملاتی، پیشنهاد دریافت کارمزد. هر سه از کسب درآمد با USDT صحبت میکنند، اما کاری که با دارایی شما انجام میشود یکسان نیست. در یکی مدیریت سرمایه به پلتفرم سپرده میشود، در دیگری تتر برای وامدادن به کار میرود و در سومی، امکان معامله میان دو دارایی را فراهم میکند.
این تفاوت زمانی اهمیت پیدا میکند که بخواهید بدانید سود از کجا میآید، برای دریافت آن چه هزینهای میپردازید و چه زمانی دوباره به دارایی خود دسترسی دارید. شناخت این سه مسیر، مقایسه را از عددی روی صفحه به بررسی شرایط واقعی استفاده از تتر تبدیل میکند.
چرا کسب سود از تتر با استیکینگ واقعی تفاوت دارد؟
واژه استیکینگ در بازار رمزارز دو کاربرد متفاوت پیدا کرده است. معنای فنی آن به شبکههای اثبات سهام مربوط میشود؛ جایی که دارایی بومی شبکه برای مشارکت در اعتبارسنجی و تامین امنیت به کار گرفته میشود و در مقابل، پاداشی براساس قواعد شبکه پرداخت میشود. اما هر طرحی که با سپردن رمزارز پاداش میدهد، از همین سازوکار استفاده نمیکند.
تتر نمونه روشنی از این تفاوت است. USDT با هدف حفظ ارزش نزدیک به دلار عرضه شده و دارایی بومی اعتبارسنجی شبکههایی که روی آنها انتقال پیدا میکند نیست. بنابراین نگهداری یا قفلکردن تتر، بهخودیخود پاداش اجماع ایجاد نمیکند. اگر سرویسی برای آن بازده در نظر گرفته، باید فعالیت دیگری پشت پرداخت این بازده وجود داشته باشد.
پاسخ دقیق به پرسش استیکینگ تتر چیست، از شناخت همین فعالیت شروع میشود. تتر ممکن است در اختیار یک پلتفرم درآمدی قرار بگیرد، به متقاضیان وام داده شود یا در تامین نقدینگی معاملات مشارکت کند. در این حالتها، درآمد میتواند از بهره وام، کارمزد معامله، مشوقهای یک پروتکل یا منابع اعلامشده پلتفرم تامین شود.
به همین دلیل، عنوان «استیکینگ» برای شناخت یک طرح کافی نیست. باید مشخص باشد دارایی چگونه استفاده میشود، مسئول پرداخت پاداش کیست و شرایط بازگشت اصل تتر چیست. سپردهگذاری شیوه ورود دارایی به یک طرح است؛ توضیح منبع سود، به اطلاعات بیشتری نیاز دارد.
در پلتفرمهای متمرکز، سود تتر از کجا تامین میشود؟
در مدل متمرکز، کاربر تتر را به یک سرویس میسپارد و براساس شرایط طرح، پاداش دریافت میکند. مدیریت نگهداری و بهکارگیری دارایی بر عهده پلتفرم است؛ به همین دلیل این روش را امانی مینامند. کاربر برای اجرای هر مرحله، مستقیما با قرارداد هوشمند یا بازار وام تعامل ندارد.
منبع پرداخت پاداش در همه سرویسها یکسان نیست. یک پلتفرم ممکن است از وامدهی یا فعالیتهای مالی دیگر استفاده کند و پلتفرمی دیگر بخشی از پاداش را از بودجه تشویقی خود بپردازد. تا زمانی که سازوکار یک طرح اعلام نشده، نمیتوان صرف دیدن نرخ سود، آن را به فعالیت مشخصی نسبت داد. شفافیت درباره محل استفاده از دارایی، یکی از معیارهای بررسی این مدل است.
طرحها میتوانند منعطف یا مدتدار باشند. در نوع منعطف، درخواست خروج معمولا آزادی بیشتری دارد، ولی زمان تسویه همچنان تابع مقررات سرویس است. در طرح قفلشده، تتر برای دوره معینی کنار گذاشته میشود و خروج زودتر ممکن است محدود باشد یا پاداش را تغییر دهد. نرخ نیز میتواند برای دوره مشخص تعیین شود یا طبق شرایط طرح تغییر کند.
در بررسی طرحهای استیکینگ تتر، حداقل موجودی، مدت، مبنای محاسبه پاداش، زمان پرداخت و قواعد خروج باید کنار هم خوانده شوند. نرخ سالانه، به معنای دریافت همان درصد در یک دوره کوتاهتر نیست.
مزیت این مسیر، کاهش مراحل فنی است؛ اما نگهداری دارایی و اجرای تعهدات به عملکرد پلتفرم وابسته میماند. کاربر باید بداند درخواست برداشت چگونه پردازش میشود و در صورت بروز اختلال، چه مسیر پاسخگویی در اختیار دارد.
وامدهی تتر در پروتکلهای دیفای چگونه کار میکند؟
در وامدهی دیفای، کاربر با کیف پول شخصی به پروتکل متصل میشود و تتر را در قرارداد آن سپردهگذاری میکند. این دارایی به نقدینگی بازاری اضافه میشود که وامگیرندگان از آن استفاده میکنند. منبع اصلی بازده سپردهگذار، بهرهای است که برای دریافت وام پرداخت میشود؛ هرچند بعضی پروتکلها مشوقهای جداگانه هم دارند.
در مدلهای رایج، وامگیرنده دارایی دیگری را وثیقه میگذارد. قرارداد هوشمند براساس ارزش وثیقه و قواعد پروتکل، مقدار وام مجاز را تعیین میکند. اگر وضعیت وثیقه از حد تعیینشده پایینتر برود، سازوکار فروش یا تسویه وثیقه فعال میشود. وجود وثیقه بخشی از مدیریت ریسک است، اما همه احتمالهای زیان را از بین نمیبرد.
نرخ سود نیز معمولا با میزان استفاده از نقدینگی تغییر میکند. افزایش تقاضای وام میتواند نرخ را بالا ببرد و کاهش آن نتیجه معکوس داشته باشد. در نتیجه، نرخ زمان ورود لزوما بازده کل دوره را نشان نمیدهد.
کاربر کلیدهای کیف پولش را نگه میدارد و خودش تراکنشها را تایید میکند، اما تتر سپردهشده در قرارداد قرار دارد. بنابراین کنترل کیف پول به معنای امکان برداشت بیقیدوشرط نیست؛ خروج میتواند به نقدینگی موجود و وضعیت پروتکل وابسته باشد.
هزینه شبکه برای تایید مجوز، سپردهگذاری و برداشت نیز باید در محاسبه بازده لحاظ شود. برای مبالغ کوچک یا دورههای کوتاه، این هزینهها اهمیت بیشتری پیدا میکنند. علاوه بر مدیریت کیف پول، کاربر باید ریسک خطای قرارداد هوشمند و مشکلات زیرساخت پروتکل را بشناسد؛ خودکار بودن اجرا، تضمین درستی و امنیت آن نیست.
تامین نقدینگی چه تفاوتی با وامدهی تتر دارد؟
در وامدهی، تتر برای تامین سرمایه وامگیرندگان استفاده میشود؛ در تامین نقدینگی، دارایی به انجام معامله کمک میکند. در بسیاری از استخرهای معاملاتی، کاربر تتر را همراه دارایی دیگری، مانند اتریوم، وارد استخر میکند تا معاملهگران بتوانند میان آن دو تبدیل انجام دهند. بنابراین او فقط از USDT بازده نمیگیرد، بلکه در یک موقعیت متشکل از دو دارایی مشارکت میکند.
درآمد این روش معمولا از سهم کارمزد معاملات میآید. بعضی پروتکلها نیز برای جذب نقدینگی، توکن تشویقی میپردازند. تعداد معاملات، سهم کاربر از استخر و شرایط مشوقها روی درآمد اثر دارند. اگر پاداش با توکن دیگری پرداخت شود، ارزش آن نیز به قیمت همان توکن وابسته است.
تفاوت مهمتر، تغییر ترکیب داراییهاست. با تغییر قیمت نسبی دو توکن، مقدار هرکدام در سهم کاربر میتواند تغییر کند. «زیان ناپایدار» به کاهش ارزش این موقعیت نسبت به نگهداری جداگانه همان داراییهای اولیه اشاره دارد؛ حتی ممکن است ارزش سرمایه افزایش یافته باشد، اما از حالت نگهداری ساده کمتر باشد.
برای مثال، در یک استخر تتر و اتریوم، رشد قیمت اتریوم میتواند باعث شود هنگام خروج، نسبت متفاوتی از این دو دارایی دریافت شود. نام زیان ناپایدار هم به معنای بازگشت قطعی آن نیست؛ خروج در آن وضعیت، اختلاف را محقق میکند. درآمد کارمزد ممکن است این اختلاف را جبران کند، اما تضمینی وجود ندارد.
خروج ممکن است شامل برداشت سهم استخر، دریافت دو دارایی و تبدیل دارایی دوم به تتر باشد. هر مرحله هزینه و شرایط اجرایی خود را دارد. از این رو، تامین نقدینگی نسبت به وامدهی ساده، به بررسی بیشتری درباره جفت دارایی و نتیجه نهایی خروج نیاز دارد.
کدام روش با سرمایه و نیاز به نقدشوندگی کاربر سازگارتر است؟
انتخاب میان این سه مسیر، با یک نرخ سود حل نمیشود. مبلغ سرمایه، مدت استفاده و زمانی که کاربر ممکن است دوباره به تتر نیاز داشته باشد، تعیین میکنند کدام شرایط برای او اهمیت بیشتری دارد. کسی که قرار است بهزودی دارایی را خرج یا منتقل کند، مسئله متفاوتی با فردی دارد که آن را برای دوره طولانیتری کنار میگذارد.
از نظر حداقل سرمایه، عدد واحدی برای همه روشها وجود ندارد. در مدل متمرکز، هر طرح میتواند حداقل موجودی مشخصی داشته باشد. در دیفای هم شرایط پروتکل و هزینه ورود و خروج اهمیت دارند. در تامین نقدینگی، باید سهم دارایی دوم را نیز در بودجه در نظر گرفت. بنابراین امکان ورود با مبلغ کم، بهتنهایی نشان نمیدهد استفاده از آن روش برای همان مبلغ بهصرفه است.
از نظر دانش فنی و هزینه شبکه، مدل امانی مراحل کمتری را به کاربر واگذار میکند. در وامدهی دیفای، شناخت شبکه درست، موجودی لازم برای کارمزد، مجوزهای قرارداد و حفاظت از کیف پول ضروری است. تامین نقدینگی علاوه بر این موارد، به درک رفتار جفت دارایی نیاز دارد. هزینه شبکه هم باید برای کل مسیر محاسبه شود، نه فقط اولین تراکنش.
برای نمونه، اگر دو مسیر نرخ مشابهی نشان دهند، اما یکی چند تراکنش بیشتر بخواهد، نتیجه برای سرمایه کوچک میتواند متفاوت باشد. به همین ترتیب، یک دوره کوتاه ممکن است فرصت کافی برای جبران هزینههای ورود و خروج نداشته باشد. این مقایسه به مبلغ و زمان وابسته است، نه صرف نام متمرکز یا غیرمتمرکز.
از نظر امکان برداشت و نقدشوندگی، باید میان ثبت درخواست خروج و دسترسی واقعی به تتر تفاوت گذاشت. طرح امانی تابع مدت و زمان تسویه سرویس است؛ وامدهی تابع شرایط قرارداد و نقدینگی بازار؛ و خروج از استخر نیز ممکن است به تبدیل دارایی دوم نیاز داشته باشد. مبلغ نهایی قابل استفاده و زمان دریافت آن، معیارهای کاربردیتری از عنوان «برداشت آزاد» هستند.
در زمینه کنترل و ریسک نیز مسئولیتها جابهجا میشوند. در مدل امانی، کاربر به نگهداری و عملکرد سرویس تکیه میکند. در دیفای، مدیریت کیف پول با اوست، اما دارایی سپردهشده تابع قرارداد باقی میماند. در استخر معاملاتی، نوسان دارایی دوم و زیان ناپایدار نیز به این ملاحظات اضافه میشوند.
برای کاربران خواهان تجربه سادهتر، روش امانی میتواند گزینه قابل بررسی باشد. سرویس استیکینگ تتر در صرافی کیف پول من در همین مسیر قرار میگیرد؛ کاربر بهجای مدیریت مستقیم تعامل با پروتکل، شرایط طرح را بررسی میکند. وامدهی و تامین نقدینگی نیز برای کاربران مسلط به کیف پول و قرارداد هوشمند قابل بررسیاند، با مسئولیت بیشتری در اجرا و پیگیری موقعیت. انتخاب زمانی روشنتر میشود که کاربر بتواند توضیح دهد تترش کجا استفاده میشود، چه هزینهای دارد و چگونه به آن بازمیگردد.




ارسال دیدگاه
مجموع دیدگاهها : 0